
Continuar cotizando, cuando sea posible
Si la persona aún puede realizar aportes, conviene revisar si continuar cotizando le permitiría alcanzar las semanas requeridas y bajo qué condiciones.
Revisamos sus semanas cotizadas, aportes y posibles ahorros BEPS para explicarle qué alternativas de protección económica podrían evaluarse cuando no se cumplen los requisitos de una pensión contributiva.
BEPS y el régimen semicontributivo no equivalen automáticamente a una pensión. Cada caso requiere revisión individual.
Varias circunstancias pueden hacer recomendable revisar la historia laboral, las semanas registradas y la información disponible antes de tomar cualquier decisión.
Llegó o se acerca a la edad de pensión y la información disponible indica que no alcanzaría las semanas requeridas.
Su historia laboral presenta periodos sin registrar, inconsistencias o vacíos que podrían afectar el conteo de semanas.
Recibió información general sobre BEPS y desea comprender si ese mecanismo guarda relación con su situación.
Escuchó acerca del régimen semicontributivo y necesita orientación sobre su posible alcance.
Recibió una comunicación o resolución de Colpensiones o de un fondo de pensiones y no tiene claridad sobre su contenido o sus efectos.
Tiene aportes realizados en distintos periodos o ante distintas entidades y requiere revisar el panorama completo.
Está considerando alternativas como la devolución de saldos o la indemnización sustitutiva y desea entender sus implicaciones antes de adelantar cualquier gestión.
Estas situaciones se mencionan como contextos que pueden motivar una revisión. No implican que exista una alternativa disponible en todos los casos ni que BEPS o el régimen semicontributivo resulten aplicables automáticamente.
Para comprender qué alternativas de protección económica podrían resultar aplicables, conviene revisar varios aspectos de la situación pensional de cada persona.
Se revisa el número de semanas que efectivamente aparecen registradas en los sistemas de información, verificando si existen periodos sin contabilizar.
Se examina bajo qué régimen se encuentra la persona y si existen antecedentes de traslado entre regímenes que deban considerarse.
Se verifica si la persona ha realizado aportes voluntarios a BEPS y en qué condiciones se encuentran esos ahorros.
Se analiza si existen cotizaciones en distintas administradoras o regímenes que deban ser consideradas en conjunto.
Se evalúa la edad de la persona y si actualmente se encuentra cotizando o no, pues esto incide en las alternativas disponibles.
Se examina si la persona ha recibido información sobre estas figuras y qué implicaciones tendría solicitarlas.
Se identifican posibles errores, periodos faltantes o información contradictoria en la historia laboral que convendría aclarar antes de evaluar cualquier alternativa. Puede consultar más información en nuestro artículo sobre cómo corregir inconsistencias en la historia laboral.
Se verifica la información disponible sobre la vigencia, reglamentación y aplicación del pilar semicontributivo al momento de la consulta. La información sobre este régimen debe verificarse según la vigencia normativa y operativa existente.
→ Si desea que revisemos su caso, puede solicitar una valoración.
Los Beneficios Económicos Periódicos (BEPS) son un mecanismo previsto en la normativa colombiana, dirigido a personas que, por sus condiciones de ingreso o de vinculación al sistema de seguridad social, podrían no cumplir los requisitos para acceder a una pensión contributiva. Los BEPS se estructuran como un esquema de ahorro voluntario que puede recibir incentivos del Estado, sujeto a las condiciones y los límites establecidos en la ley y en la reglamentación vigente.
La administración de los BEPS corresponde a Colpensiones, conforme a las disposiciones legales y reglamentarias aplicables.
No son una pensión. No equivalen automáticamente a una renta vitalicia, a una anualidad ni a un ingreso garantizado. El hecho de que una persona haya realizado aportes o ahorros en BEPS no implica que reciba un beneficio económico sin el cumplimiento de los requisitos correspondientes.
No deben confundirse con:
La Ley 2381 de 2024 contempló un pilar semicontributivo para determinadas personas que hubieran realizado aportes, pero no alcanzaran los requisitos de una pensión contributiva. Sin embargo, la aplicación general de esa ley y la operación efectiva de este pilar dependen del estado actual del control constitucional, de la reglamentación y de las decisiones que adopten las autoridades competentes.
En términos conceptuales, esta figura busca articular los aportes realizados con otros componentes de ahorro o de incentivo estatal, con el propósito de brindar una alternativa de protección económica para quienes no cumplirían las exigencias del régimen contributivo.
Aviso: Actualmente no debe asumirse que el régimen semicontributivo está plenamente operativo ni que una persona puede acceder automáticamente. Su vigencia, condiciones y aplicación concreta requieren verificación jurídica actualizada.
Cuando una persona no alcanza las semanas requeridas para una pensión contributiva, pueden existir distintas figuras cuya procedencia y conveniencia conviene evaluar con información completa. A continuación se mencionan algunas de ellas, sin que esto signifique que todas resulten aplicables en todos los casos.
Si la persona aún puede realizar aportes, conviene revisar si continuar cotizando le permitiría alcanzar las semanas requeridas y bajo qué condiciones.
Antes de descartar la posibilidad de una pensión, es fundamental verificar que la historia laboral esté completa. Si existen periodos sin registrar, puede consultar nuestro artículo sobre cómo corregir inconsistencias en la historia laboral.
Si la persona ha realizado aportes voluntarios a BEPS, conviene verificar el estado de esos ahorros, los requisitos aplicables y las condiciones para acceder a ellos.
Esta figura permite, en ciertos casos, recibir un pago único en lugar de una pensión. Antes de solicitarla, conviene entender sus implicaciones, pues puede extinguir el derecho a reclamar otras prestaciones.
En el régimen de ahorro individual, existe la posibilidad de solicitar la devolución de los saldos acumulados cuando no se cumplen los requisitos pensionales. Es importante conocer las consecuencias antes de adelantar esta gestión.
El pilar semicontributivo contemplado en la Ley 2381 de 2024 se encuentra sujeto a control constitucional y a reglamentación. Su estado actual debe verificarse antes de asumir que es una alternativa disponible.
La mención de estas alternativas no implica que todas resulten aplicables ni que alguna de ellas sea procedente en un caso concreto. Cada situación debe analizarse individualmente con base en los documentos y la normativa vigente.
→ Las alternativas de BEPS, devolución de saldos y régimen semicontributivo hacen parte de los asuntos pensionales que revisamos. Si desea conocer el alcance completo de nuestros servicios, visite la página de abogados en pensiones en Bogotá.
La siguiente lista es orientativa. Los documentos que efectivamente se requieran dependerán de cada situación.
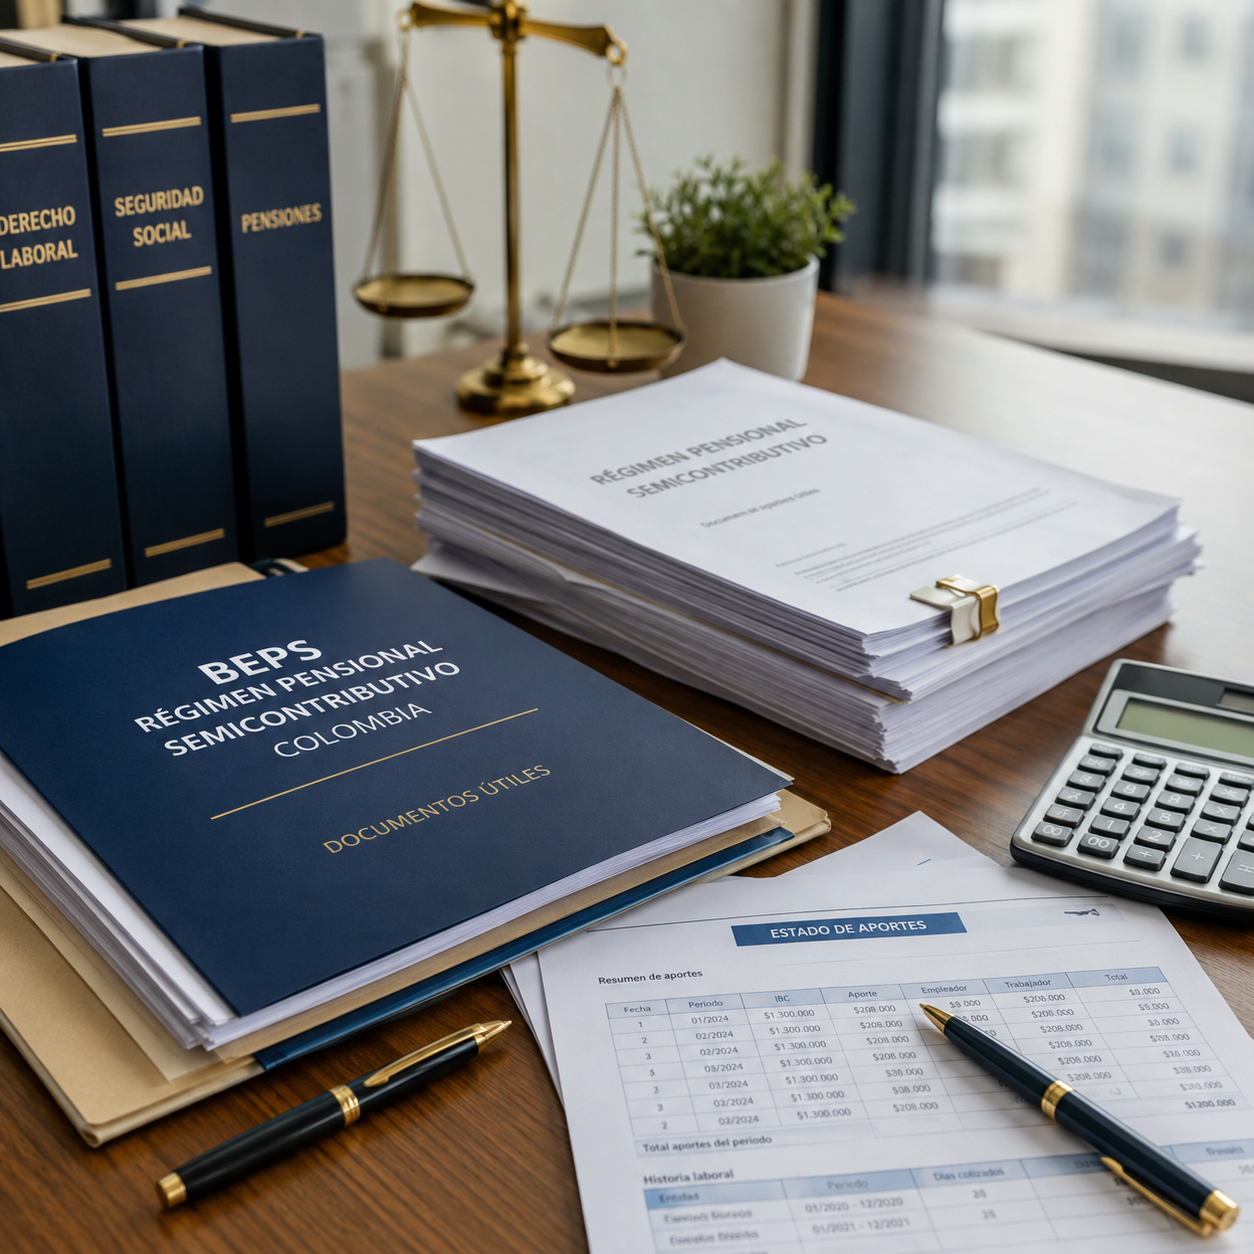
Se recomienda no compartir documentos sensibles por canales no seguros hasta establecer una comunicación protegida.
→ Si ya cuenta con estos documentos, solicite su valoración.
No. Los Beneficios Económicos Periódicos (BEPS) son un mecanismo distinto de la pensión contributiva. BEPS y pensión son figuras diferentes, con requisitos, finalidades y reglas propias. Tener ahorros en BEPS no significa tener derecho a una pensión ni que BEPS la reemplace.
No alcanzar las semanas requeridas no significa que no existan alternativas que puedan revisarse. Las alternativas dependen de la historia laboral, los aportes realizados, la edad, el régimen aplicable y la normativa vigente. Antes de solicitar cualquier figura conviene revisar el caso concreto y entender las implicaciones de cada opción.
La Ley 2381 de 2024 contempló un pilar semicontributivo para determinadas personas que realizaron aportes, pero no alcanzaron una pensión contributiva. Sin embargo, actualmente no debe asumirse que este pilar está plenamente operativo. Su vigencia, condiciones y aplicación requieren verificación jurídica actualizada.
Generalmente conviene: revisar la historia laboral, examinar si existen periodos sin registro que puedan corregirse, analizar las resoluciones recibidas, comprender las implicaciones de cada alternativa y obtener orientación jurídica individualizada antes de decidir.
Si la historia laboral presenta periodos sin registrar o información que no coincide con los soportes disponibles, conviene revisar los documentos y establecer si procede solicitar una corrección ante la entidad correspondiente. Cada caso debe examinarse individualmente.
Documento de identidad, historia laboral actualizada, certificados de semanas o extractos, resoluciones de Colpensiones o fondos, certificados BEPS si existen, y cualquier documento relevante. No todos serán necesarios en todos los casos.
Antes de adoptar una decisión conviene verificar que la historia laboral esté completa, porque una inconsistencia podría modificar el número real de semanas y las alternativas disponibles. Puede consultar más información en nuestro artículo sobre cómo corregir inconsistencias en la historia laboral.
→ ¿Tiene una pregunta diferente? Solicite una valoración de su caso.
Si no alcanzó las semanas para una pensión, tiene ahorros BEPS o recibió información sobre devolución de saldos, indemnización sustitutiva o régimen semicontributivo, puede solicitar una valoración documental de su situación.
La información contenida en esta página tiene carácter orientativo y no constituye asesoría jurídica individualizada. BEPS y el régimen semicontributivo no equivalen automáticamente a una pensión, a una renta vitalicia ni a un ingreso garantizado. Cada caso requiere un análisis particular con base en los documentos y en la normativa vigente al momento de la consulta. Esta página no determina derechos ni predice decisiones de entidades administrativas o judiciales.
Si esta situación afecta el reconocimiento, trámite o valor de su pensión, puede solicitar una revisión jurídica del caso. Equidad Jurídica RP atiende asuntos pensionales relacionados con Colpensiones y fondos privados.
Este contenido se contrasta con fuentes oficiales y debe revisarse cuando existan cambios normativos, jurisprudenciales u operativos.